Vendere un immobile può generare una plusvalenza immobiliare soggetta a tassazione: cosa significa, come si calcola il guadagno e quando scatta l’imposta.

Collaboratrice esterna di Immobiliare.it
La vendita di un immobile può rappresentare un’importante opportunità di guadagno, soprattutto quando il valore della proprietà è aumentato nel tempo rispetto al prezzo pagato al momento dell’acquisto. Tuttavia, questo profitto non sempre rimane interamente nelle tasche del venditore. In determinate circostanze, infatti, il guadagno ottenuto dalla cessione di una casa, di un appartamento o di un altro bene immobiliare può essere soggetto a tassazione.
Si tratta della cosiddetta plusvalenza immobiliare, un concetto fiscale che interessa migliaia di contribuenti ogni anno e che assume particolare rilevanza nelle operazioni di compravendita effettuate a breve distanza dall’acquisto.
Che cosa si intende per plusvalenza immobiliare
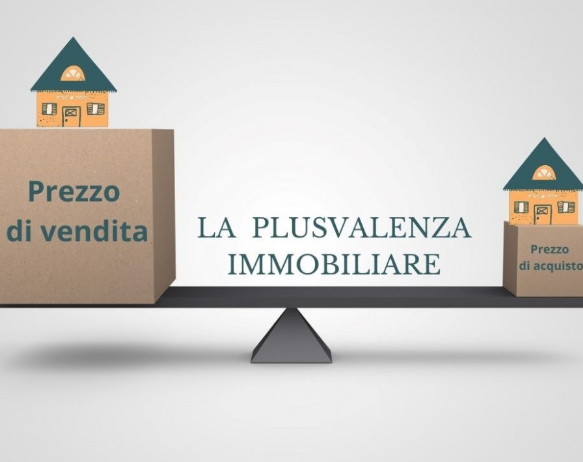
La plusvalenza immobiliare è il profitto che deriva dalla vendita di un immobile a un prezzo superiore rispetto a quello sostenuto per acquistarlo o costruirlo. Un esempio aiuta a chiarire il concetto. Se una persona acquista un appartamento per 150.000 euro e lo rivende successivamente a 180.000 euro, realizza un guadagno di 30.000 euro. Questa differenza positiva costituisce la plusvalenza.
Dal punto di vista fiscale, però, il calcolo non si limita alla semplice differenza tra prezzo di acquisto e prezzo di vendita. La normativa prevede infatti di considerare numerose spese sostenute nel corso degli anni che possono ridurre il profitto imponibile. Per questo motivo è importante conservare tutta la documentazione relativa all’immobile, comprese fatture, ricevute e atti notarili, che possono rivelarsi determinanti al momento di stabilire l’effettivo guadagno tassabile.
Come si calcola la plusvalenza
Per determinare la plusvalenza occorre partire dal corrispettivo incassato con la vendita e sottrarre il costo fiscalmente riconosciuto dell’immobile. Nel caso di una casa acquistata sul mercato, il costo può essere incrementato da diverse voci di spesa documentate. Tra queste figurano le imposte pagate all’atto dell’acquisto, gli onorari del notaio, le spese accessorie collegate alla compravendita e gli interventi di manutenzione straordinaria o ristrutturazione che abbiano aumentato il valore del bene.
In pratica, se un contribuente acquista un immobile per 200.000 euro e sostiene successivamente 30.000 euro di lavori documentati, il costo fiscalmente riconosciuto sale a 230.000 euro. Se la vendita avviene per 280.000 euro, la plusvalenza imponibile sarà pari a 50.000 euro e non a 80.000. Per gli immobili costruiti direttamente dal proprietario, il principio è analogo. Oltre alle spese di costruzione vere e proprie, possono essere considerate quelle relative alla progettazione, alle consulenze tecniche, agli oneri di urbanizzazione, ai contratti di appalto e agli interventi migliorativi realizzati prima della cessione.
La regola dei cinque anni
Uno degli aspetti più importanti riguarda il periodo di possesso dell’immobile. La normativa fiscale stabilisce infatti che la plusvalenza realizzata da una persona fisica è generalmente tassabile quando la vendita avviene entro cinque anni dall’acquisto o dalla costruzione del bene. La ratio della disposizione è quella di colpire le operazioni a carattere speculativo, ovvero gli acquisti effettuati con l’obiettivo di ottenere rapidamente un profitto attraverso la successiva rivendita.
Se invece l’immobile viene ceduto dopo cinque anni dalla data di acquisto o di ultimazione della costruzione, il guadagno non è normalmente soggetto a tassazione. Questa regola rappresenta uno degli elementi più rilevanti da considerare nella pianificazione di una vendita immobiliare, poiché può incidere in maniera significativa sul risultato economico finale dell’operazione.
Attenzione però alla nuova eccezione sui bonus edilizi: la normativa prevede che per gli immobili sui quali siano stati effettuati interventi agevolati con il Superbonus (che si siano conclusi da meno di 10 anni al momento della vendita), la plusvalenza sia tassata anche se il proprietario possiede l’immobile da più di 5 anni. Questa estensione a 10 anni serve a recuperare la speculazione su edifici riqualificati a spese dello Stato (ne restano comunque esclusi gli immobili ereditati e le prime case).
Le principali eccezioni alla tassazione
Non tutte le vendite effettuate entro il quinquennio generano un reddito imponibile. La legge prevede alcune esclusioni:
- una delle più rilevanti riguarda l’abitazione principale: se l’immobile è stato utilizzato come residenza del proprietario o dei suoi familiari per la maggior parte del periodo compreso tra l’acquisto e la vendita, l’eventuale plusvalenza non viene tassata. Per familiari si intendono il coniuge, i parenti entro il terzo grado e gli affini entro il secondo grado;
- un’altra importante esclusione riguarda gli immobili ricevuti per successione ereditaria: in questo caso l’eventuale guadagno ottenuto dalla vendita non genera plusvalenza imponibile, indipendentemente dal tempo trascorso tra l’acquisizione del bene e la sua cessione.
Diverso è invece il caso delle seconde case, degli immobili tenuti a disposizione o delle abitazioni concesse in locazione. In queste situazioni, se la vendita avviene entro cinque anni, la plusvalenza può essere assoggettata a tassazione.
Cosa accade in caso di donazione
Le regole cambiano quando l’immobile è stato ricevuto tramite donazione. Per stabilire se il guadagno sia tassabile non si prende in considerazione la data in cui il donatario ha ricevuto il bene, ma quella in cui il donante lo aveva acquistato o costruito. Questo significa che il periodo di possesso del donante continua a produrre effetti anche dopo la donazione.
Ad esempio, se un immobile viene acquistato nel 2022, donato nel 2024 e rivenduto nel 2026, il periodo complessivo tra acquisto originario e vendita è di quattro anni. In una situazione del genere la plusvalenza può risultare imponibile. Anche il calcolo del guadagno segue una logica particolare: il costo di riferimento è quello sostenuto dal donante e non il valore attribuito al bene al momento della donazione.
Tassazione ordinaria o imposta sostitutiva
Quando la plusvalenza è imponibile, il contribuente dispone generalmente di due diverse modalità per assolvere gli obblighi fiscali:
- La tassazione ordinaria: il guadagno confluisce nei “redditi diversi” della dichiarazione dei redditi (730 o Modello Redditi). La plusvalenza si somma agli altri redditi IRPEF del contribuente, venendo tassata secondo le aliquote a scaglioni (fino al 43%);
- L’imposta sostitutiva al 26%: il venditore può richiedere direttamente al notaio, in fase di rogito, l’applicazione di un’imposta sostitutiva fissa pari al 26%. Il notaio tratterrà la cifra e la verserà all’Erario. Questa opzione è quasi sempre la più conveniente per chi ha redditi medio-alti, poiché evita che la plusvalenza faccia balzare il contribuente nello scaglione IRPEF successivo.
Quando l’imposta sostitutiva non può essere utilizzata
L’opzione per l’imposta sostitutiva non è sempre consentita. La normativa esclude infatti le plusvalenze che derivano da attività professionali, dall’esercizio di imprese commerciali o da operazioni effettuate da società di persone, come le società in nome collettivo e le società in accomandita semplice.
Sono inoltre escluse le plusvalenze che assumono la natura di redditi di capitale o quelle strettamente collegate all’attività svolta in qualità di lavoratore dipendente. In tutte queste ipotesi trovano applicazione regole fiscali differenti rispetto a quelle previste per i privati che vendono immobili al di fuori di un’attività economica organizzata.
Il ruolo del notaio
Quando il venditore decide di optare per l’imposta sostitutiva, il notaio diventa il principale interlocutore dell’amministrazione finanziaria. Il professionista provvede infatti a calcolare l’imposta dovuta, a riscuotere l’importo dal venditore e a versarlo successivamente all’Erario entro i termini stabiliti dalla legge.
Il suo compito non si esaurisce però con il versamento. Il notaio deve anche comunicare all’Agenzia delle Entrate tutte le informazioni relative all’operazione immobiliare attraverso specifiche procedure telematiche. Nel caso in cui la compravendita coinvolga più venditori o riguardi diversi immobili, la documentazione deve essere predisposta separatamente per ciascun soggetto che richiede l’applicazione della tassazione sostitutiva e per ogni bene trasferito. Il pagamento dell’imposta deve essere effettuato entro il termine previsto per il versamento dell’imposta di registro, generalmente fissato in 30 giorni dalla stipula del rogito.